iDeCoの出口戦略、退職金がない私にはあんまり関係なかった話
teruhamajide50
50代介護士、あしたは夜勤です。
前回、「iDeCoは一時金で受け取って現金化すれば、暴落時の生活防衛資金になる」という話を書きました。
でも書きながら、ふと怖くなりました。「もし、65歳になったタイミングで、ちょうど大暴落が来てしまったら?」って。一生懸命積み立ててきたiDeCoを暴落のタイミングで、65才だからと無理やり受け取らないといけないとしたら、頑張って来た意味がないですよね。
これ、調べてみたら、思っていたより気持ちが楽になる答えがありました。🌿🌿🌿
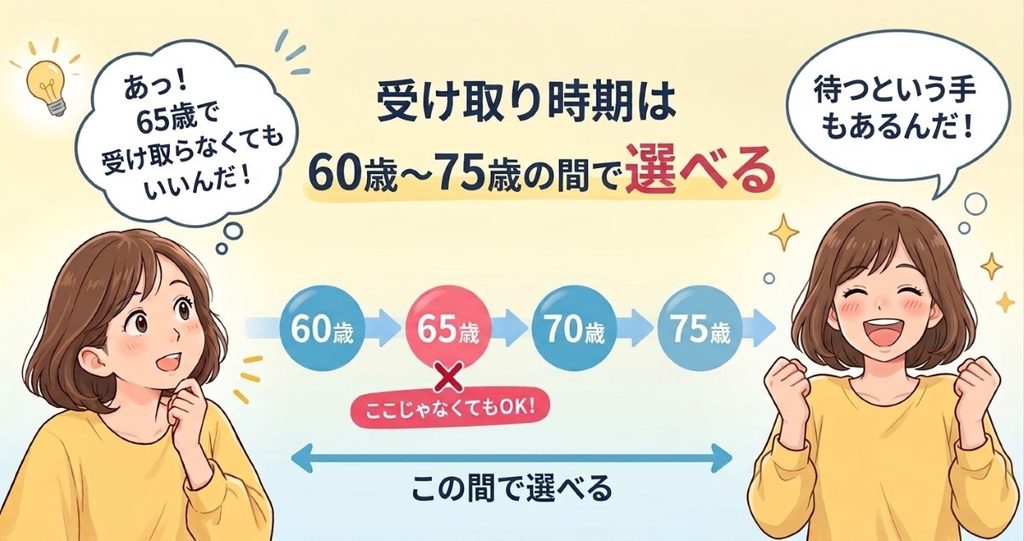
iDeCoって「60歳になったら受け取る」というイメージが強かったんですが、正確には違いました。受け取り開始のタイミングは、60歳から75歳までの間で、自分で選べるんです。
つまり、65歳でちょうど暴落中だったとしても、無理にそのタイミングで現金化する必要はなく、「相場が回復するまで、じっと待つ」という選択肢がそもそも用意されているということです。これを知っただけで、少し気持ちが楽になりました。
投資の世界でよく言われる基本ですが、暴落して評価額が下がっても、それは「含み損」でしかありません。実際に現金化して初めて、損が確定します。逆に言えば、売らなければ、まだ負けは決まっていないということなんです。🌿
「待てばいい」というのは一番シンプルな答えですが、それだけに頼らなくても、暴落前にできる備え方もいくつかありました。
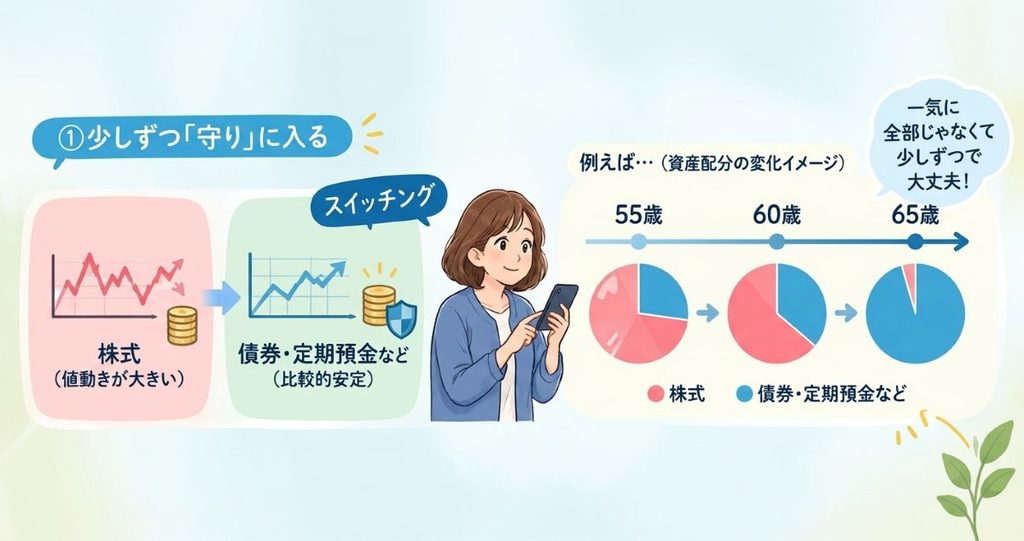
iDeCoには「スイッチング」という機能があって、積み立てた資産の中身を、株式から債券や定期預金型の商品に入れ替えることができます。60歳が近づくにつれて、株式の割合を少しずつ減らしていけば、直前に暴落が来ても影響を受けにくくなる、という考え方です。全部を一気に切り替えるのではなく、55歳くらいから少しずつ「守り」に入っていくイメージだそうです。
受け取り方も、必ずしも一括である必要はありません。一部だけ受け取って残りは運用を続ける、という方法も選べます。ただしこれは、回数に制限がある場合など、実際にできるかどうかは加入している金融機関に確認が必要だと思います。(私もまだ未確認で、さらに別の問題も発生するらしくココがiDeCoがややこしいと言われる部分💦)
iDeCoだけに頼らず、別で現金の備えも持っておけば、それだけ選択肢が広がります。ボーナスのない今の働き方だと、難しいですが、可能であれば少しずつでも口座を分けておくだけで、いざという時の心の余裕は変わってくると思います。
「65歳で受け取る」という思い込みが消えただけで、暴落への不安も少しは小さくなりました。まだ先の話ですが、選択肢もあると知っているだけでも、違うものですね。😊🌿
次回は、今回一番気になったスイッチングについて、勉強してみようと思います。
※この記事は私が調べて整理した内容です。実際の制度・税金の扱いは今後変わる可能性もあるので、最終的な判断の際はご自身でも確認してくださいね。