老後のお金、ちょっと年金を勉強してみた
teruhamajide50
50代介護士、あしたは夜勤です。
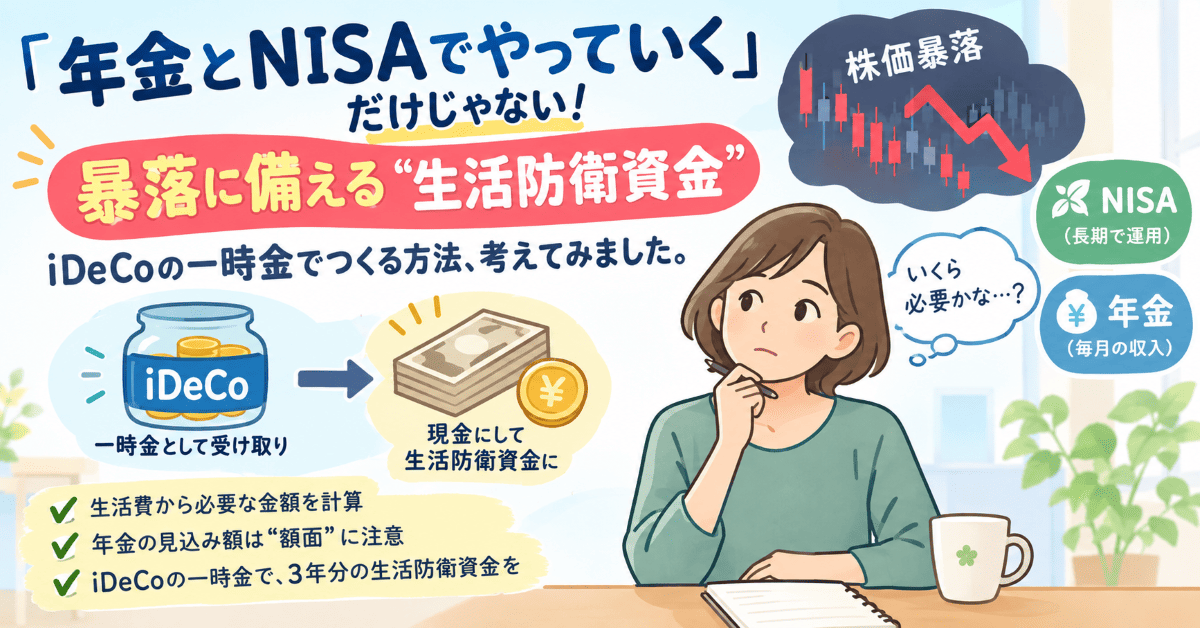
「老後は年金とNISAでやっていく」ってよく聞きますよね。でもこれ、一つ落とし穴があるんです。株価が暴落しているタイミングでNISAを取り崩すと、資産の減りが一気に加速してしまう、というリスクです。だから「暴落中は預金でしのいで、NISAには触らない」という考え方があって、そのために「生活費の何年分かを、現金で確保しておきましょう」とよく言われます。
私はこの「暴落中の生活防衛資金」を、iDeCoの一時金で作れないかな?と考えてみました。
「iDeCoに置いておけば安全」これ間違いでした。
私のiDeCoの中身は、株式のインデックスファンドです。つまり中身は「株」なんですよね。iDeCoだろうがNISAだろうが、中身が株式なら、暴落時はもちろん煽りを受けます。
じゃあどうすればいいかというと、答えはシンプル。iDeCoを一時金として受け取って、現金に換えてしまうことです。現金であれば、暴落の煽りを受ける事もなく、素直に「生活防衛資金」として使えます。
まず、私の場合の毎月の生活費をざっくり出してみました。
①家賃、駐車場代、光熱費、食費・雑費、通信費で、月13万円
ここで一つ、うっかり見落としそうになったのが、介護保険料と国民健康保険料です。これ、年金から天引きされる形なので、つい生活費リストから抜け落ちがちなんですが、忘れずに足す必要があります。
②年金の見込み額は月8万円ほど。
単身でこれ以外に収入がなければ、住民税非課税世帯になる見込み(年金収入155万円以下が目安で、96万円ならこの基準を大きく下回ります)。非課税世帯だと、介護保険料も国保料も一番低い区分になるので、ここも合わせて試算してみました。
③介護保険料と国保料を合わせて非課税世帯の場合は月4,000円前後(制度は3年ごとに見直されるので、これはあくまで今分かる情報でのざっくり試算です)
生活費 13万円 + 保険料(試算)4千円 − 年金 8万円 = 不足額 約5.4万円/月
この不足額を3年分用意しておく、というのが今回の目安です。
5.4万円×36ヶ月で、約194万円ほどになります。
実際に計算してみたら、iDeCoの一時金の見込み額で、この3年分はなんとかまかなえそうです。しかも今回の試算だと、まだ少しは余裕もありそうです。その時は、NISAに入れるのもいいですね。具体的な数字のおかげで、少し不安も減ったような気がしています。😊
今回気づいたこと。それはマイナポータルで見られる年金の見込み額は、税金や保険料が引かれる前の金額(額面)だったことです。実際に手元に入るのは、これより少ない金額になります。生活費と比べるときは、この「額面」のまま使わないというのが、大切なポイントでした。
「年金+NISAの取り崩し」に、「iDeCoの一時金による生活防衛資金」を組み合わせる。これが、今回の”お金の勉強”のひとまずの着地点です。まだ10年先の話ですが、今のうちに考え方だけでも整理できてよかったです。
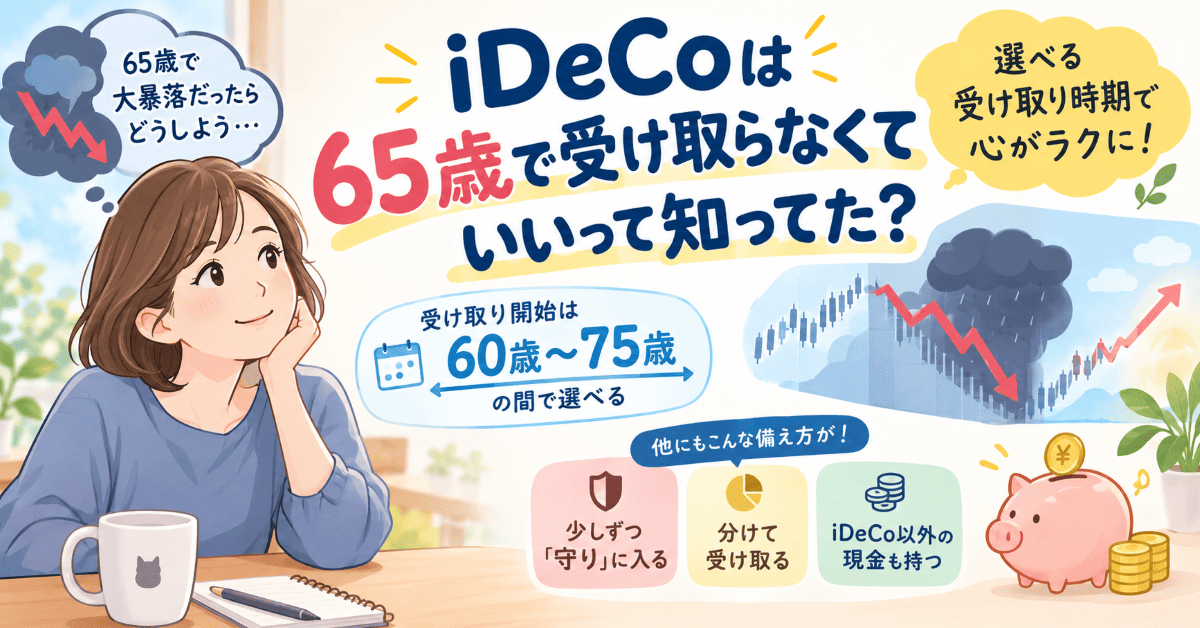
ただここまで来ると、もう一つの不安が浮かんで来たのではないかと思います。次回は、”もし65歳の受け取り時期にちょうど大暴落が重なってしまったら?”これについて書こうと思います。
※この記事は私が調べて整理した内容です。実際の制度・税金の扱いは今後変わる可能性もあるので、最終的な判断の際はご自身でも確認してくださいね。