老後のお金、ちょっと年金を勉強してみた
teruhamajide50
50代介護士、あしたは夜勤です。

正社員でボーナスもあった頃、iDeCoは月23,000円(上限額)かけて、毎年その分の所得控除の恩恵もしっかり利用し満足していました。
でも新NISAが始まると「わざわざ出口戦略のややこしいiDeCoを選ばなくても、これからはNISAだけで十分」という声を聞くようになり、iDeCoをしていること自体、「勿体ないのでは?」と思うようになりました。ただ、一度始めたiDeCoは途中でやめられず、拠出をゼロにしても口座管理手数料は引かれ続ける。結論、最低額の月5,000円に減額しました。
でも改めて調べてみたら、私の場合はこの判断、ちょっと見直した方が良さそうだと気づきました。
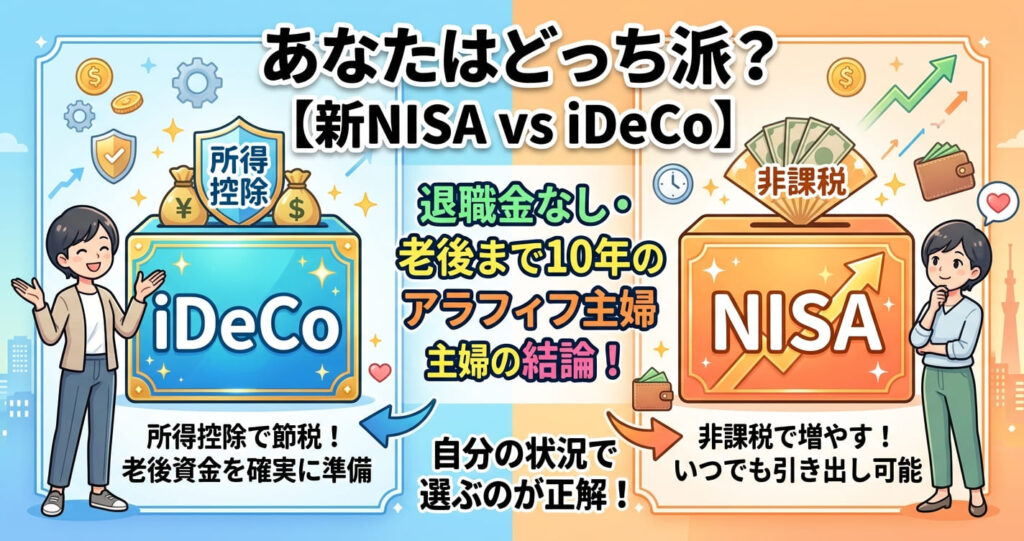
「iDeCoよりNISA」というアドバイスは、だいたい次のような人を想定していることが多いようです。
私には退職金がなく、老後まではあと10年。積み立てられる期間も金額も、そこまで大きくありません。YouTubeなどで見聞きした情報をそのまま鵜呑みにしてしまい、「退職金の有無や残りの年数で答えが変わる」という視点が抜け落ちていた、というのが実際のところでした。
iDeCoを65歳で一時金として受け取ったら、その後の国民健康保険料・介護保険料が上がるんじゃないか、という不安もありました。
これらの保険料は「前年の所得」をもとに計算されますが、退職所得(iDeCoの一時金もここに含まれます)は、この計算の対象から除外されるという決まりが法律レベルで存在するようです。複数の自治体のホームページでも「退職金は保険料の計算対象になりません」と明記されていました。一時金を受け取ったこと自体が翌年の保険料を押し上げる心配は、基本的になさそうです。
「先にNISA、余力があればiDeCo」ではなく、「先にiDeCoの控除枠を埋めて、残りをNISAに回す」の方が、私には合っていそう、という結論になりました。
掛金を戻すには、今の家計から新たに月18,000円を捻出する必要があります。ボーナスのない今、ポンとは出せません💧
他にも単純に感覚的な抵抗もあって、まだ手続きには踏み切れていません。「賢い人ならすぐ動けるんだろうな」と思ってしまいますが、頭で分かっていることと、実際に体が動くことは別問題なんですよね。
実際戻すタイミングについては今は派遣なので、収入も入るシフトの数次第なところがあります。でも12月からは直雇用の夜勤専従に切り替わります。月10回は入れる保証がもらえる予定なので、その分収入も安定して増える見込みです。掛金を戻すのは、それからでもいいかな、というのが今の正直な気持ちです。
「NISAが正解」「iDeCoが正解」ではなく、自分の働き方・退職金の有無・残りの年数によって答えが変わる、というのが今回の一番の学びでした。
次回は、暴落が来たときにこのiDeCoをどう使うつもりか、という話を書きます。
※この記事は私が調べて整理した内容です。実際の制度・税金の扱いは今後変わる可能性もあるので、最終的な判断の際はご自身でも確認してくださいね。